Outlook Concursal y de Reestructuración 3T 2026
 Ampliar
Cada trimestre reunimos en un único cuadro de mando las señales que mejor anticipan dónde aparecerán las próximas situaciones especiales: concursos y planes de reestructuración, economía y empresa, M&A distressed, provisiones y mora de la banca, crédito público y las grandes tendencias en Europa y Estados Unidos. El objetivo es sencillo, leer el ciclo antes de que se traduzca en tensión de caja.
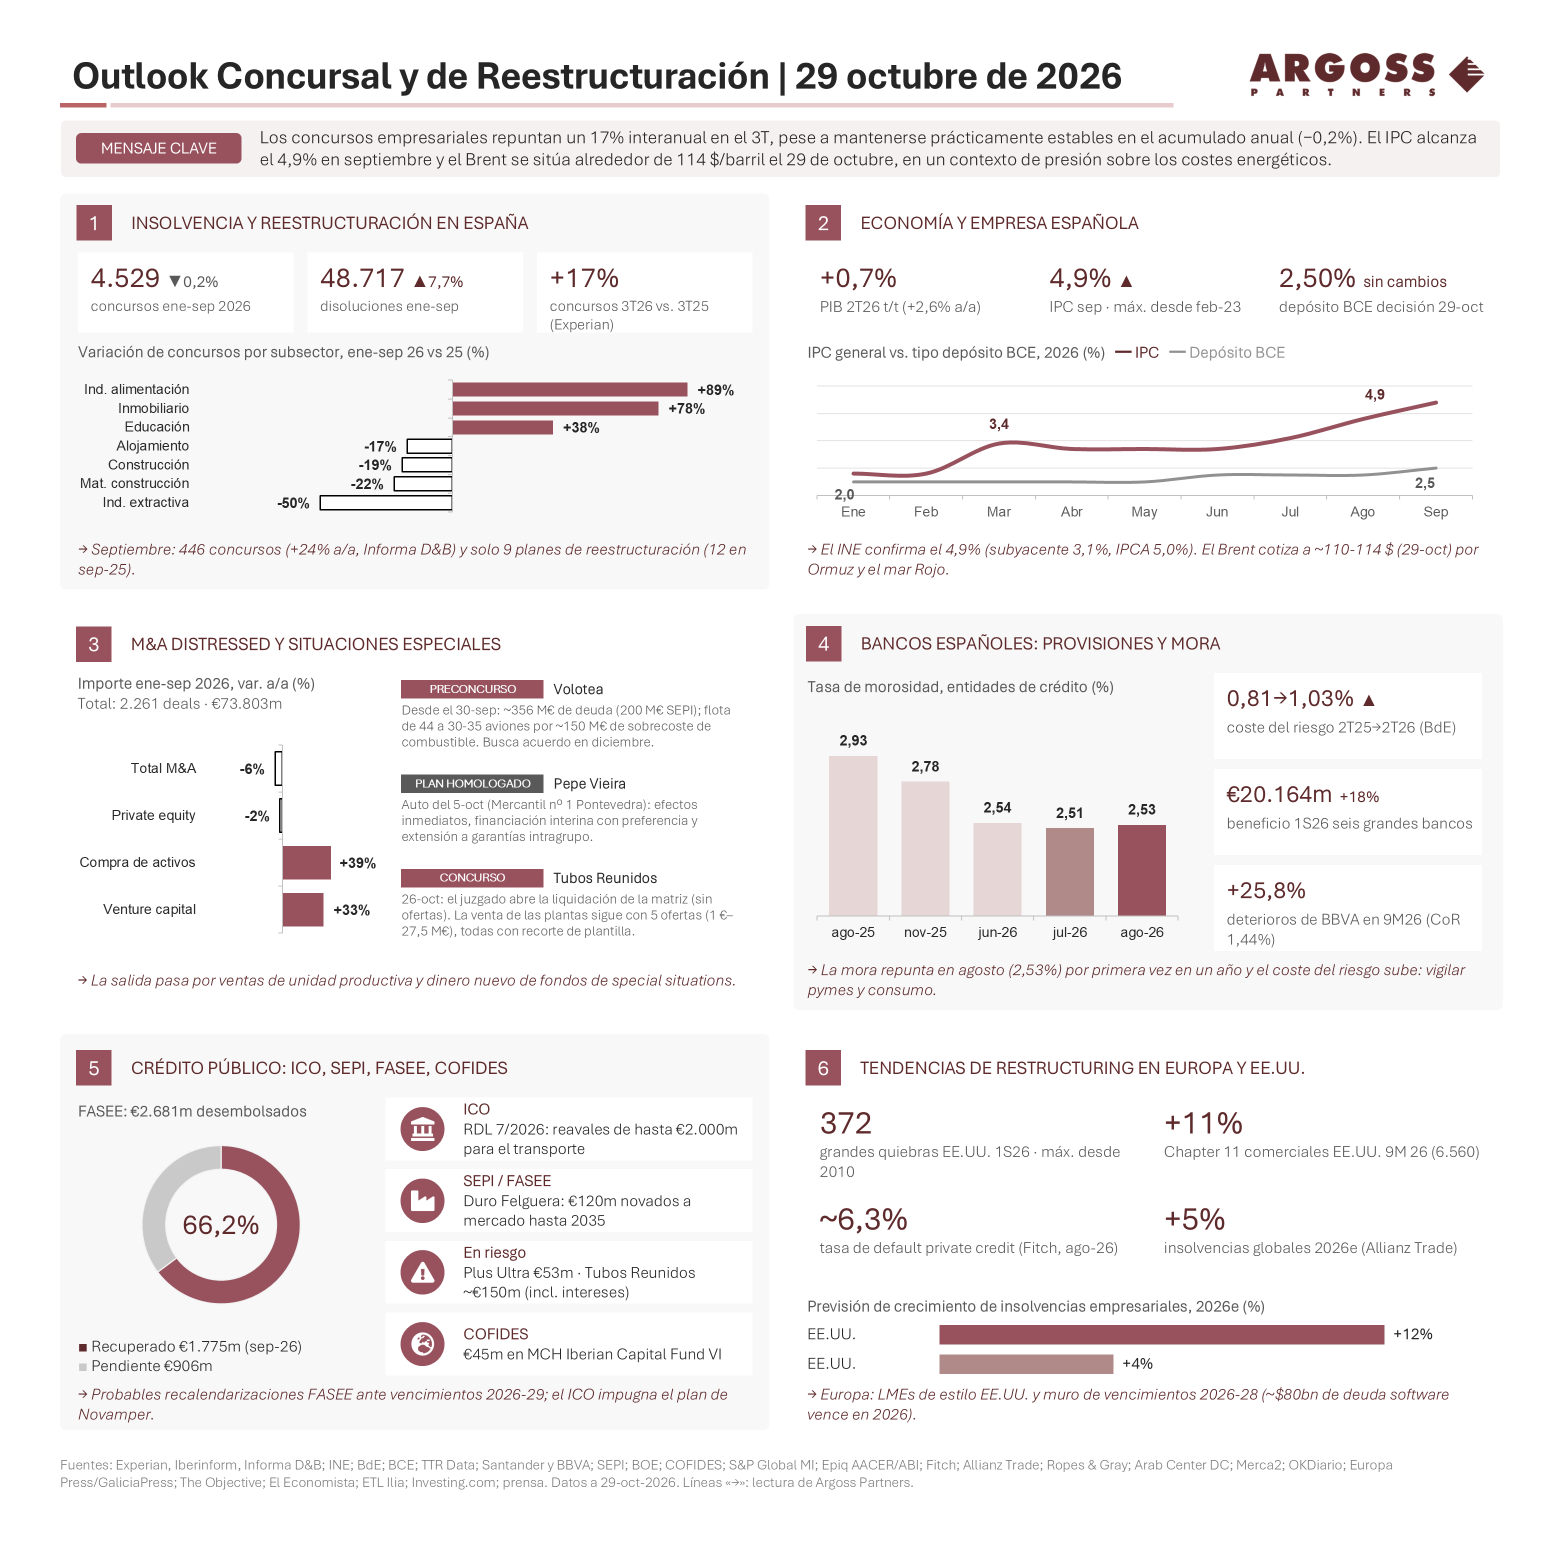
El mensaje de este tercer trimestre de 2026 es de divergencia. El acumulado del año se mantiene casi plano, con 4.529 concursos entre enero y septiembre, pero el dato trimestral repunta un 17% interanual y las disoluciones crecen un 7,7%. Por debajo de la media hay sectores que ya se mueven con claridad: la industria de alimentación dispara sus concursos un 89% y el inmobiliario un 78%, mientras construcción e industria extractiva se contraen.
El entorno macro no ayuda a relajar la presión. El IPC escala hasta el 4,9% en septiembre, su nivel más alto desde febrero de 2023, el BCE mantiene el tipo de depósito en el 2,50% y el Brent cotiza alrededor de 114 dólares por barril. Para la industria más intensiva en energía, esa combinación de precios altos y financiación cara es precisamente la que traslada la tensión del coste a la estructura financiera.
En la banca aparecen las primeras señales de giro. La tasa de morosidad repunta en agosto hasta el 2,53%, la primera subida en un año, y el coste del riesgo se eleva del 0,81% al 1,03%. Son movimientos todavía contenidos, pero marcan el momento en el que conviene vigilar de cerca a pymes y consumo. En el crédito público, las probables recalendarizaciones de FASEE ante los vencimientos de 2026 a 2029 y la actividad en torno a ICO, SEPI y COFIDES confirman que el pasivo con acreedores públicos será un frente clave de los próximos trimestres.
La lectura de ARGOSS es consistente con lo que venimos observando en el mercado: el ciclo no se ha roto, pero sí se ha vuelto más selectivo y la ventana para actuar se estrecha sector a sector. Anticiparse, ordenar la deuda y negociar con el negocio todavía sano sigue siendo la diferencia entre reestructurar con margen o hacerlo con el agua al cuello.
En la infografía se recogen todos los datos del trimestre, con sus fuentes. En ARGOSS Partners acompañamos a empresas, accionistas y entidades financieras en situaciones especiales, reestructuración y refinanciación. Si quieres comentar cómo afecta este escenario a tu compañía o a tu cartera, hablemos.